
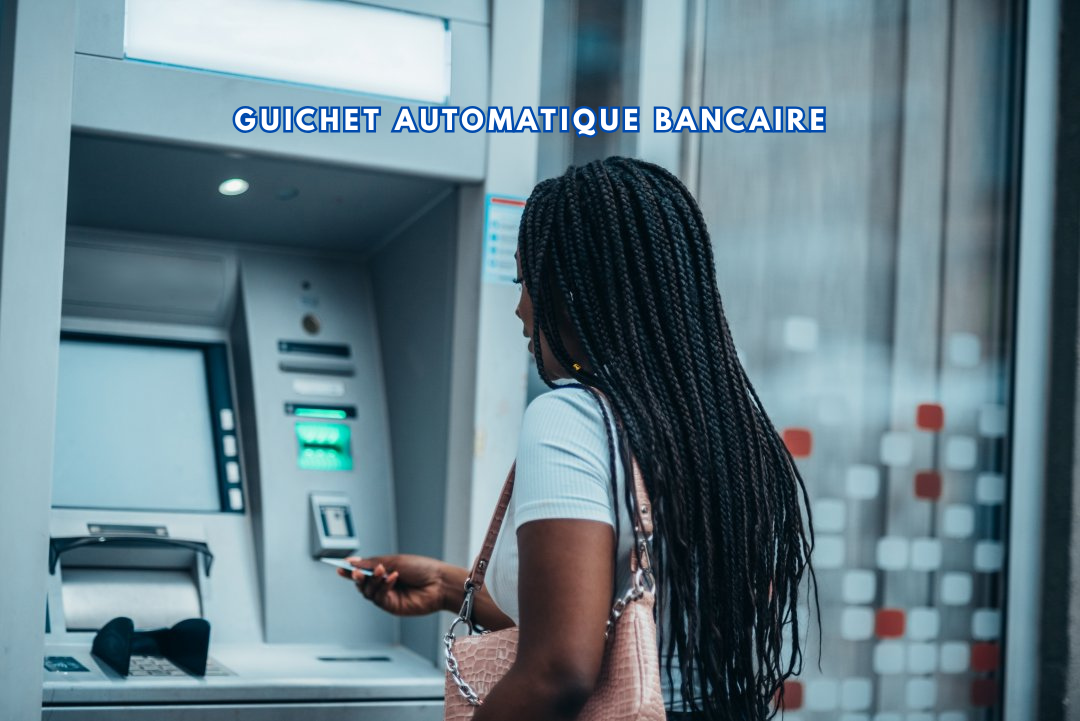
Le guichet automatique bancaire est devenu un outil courant dans la vie quotidienne. Il permet aux clients d’effectuer certaines opérations bancaires sans avoir besoin d’entrer dans une agence ou de rencontrer un conseiller.
Son utilisation ne se limite plus au retrait d’argent. Selon la banque et le modèle de l’automate, il est également possible de consulter un compte, vérifier certaines opérations, déposer des espèces ou accéder à différents services.
Qu’est-ce qu’un GAB ?
Un guichet automatique bancaire, généralement appelé GAB, est un appareil électronique qui permet de réaliser des opérations bancaires en libre-service. Pour l’utiliser, le client doit normalement disposer d’une carte bancaire et d’un code confidentiel.
L’appareil possède plusieurs éléments : un écran, un clavier, un lecteur de carte et un système permettant de distribuer les billets. Certains modèles disposent aussi d’une imprimante et d’une fonction de dépôt.
En France, les automates sont reliés à des systèmes bancaires sécurisés. Cela permet notamment à un client d’utiliser sa carte sur certains appareils appartenant à une autre banque.
Comment fonctionne-t-il ?
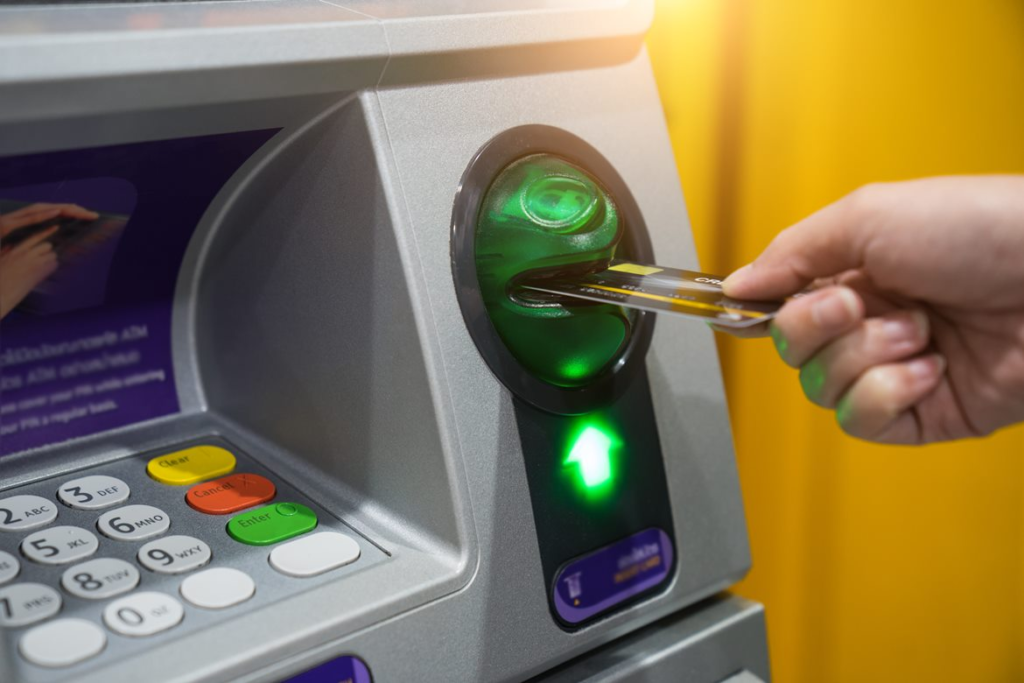
L’utilisateur commence généralement par insérer sa carte ou utiliser le paiement sans contact lorsque cette fonction est disponible. Il doit ensuite entrer son code confidentiel afin de confirmer son identité.
Après cette étape, l’écran affiche les opérations proposées. Pour retirer de l’argent, le client sélectionne le montant souhaité. La demande est alors vérifiée par le système bancaire.
Si la transaction est autorisée, les billets sont délivrés. Un reçu peut également être proposé. Le montant retiré est ensuite enregistré sur le compte bancaire selon les conditions prévues par la carte.
Les services proposés
Le retrait d’espèces reste le service le plus connu. Cependant, certains appareils proposent également plusieurs opérations supplémentaires.
Selon la banque, le client peut consulter son solde, regarder certaines opérations récentes, imprimer un document bancaire ou réaliser des opérations simples. Certains automates permettent aussi de déposer des espèces ou des chèques.
Les fonctions disponibles ne sont pas identiques partout. Elles dépendent de la banque, du type de carte et de l’équipement installé.
GAB et DAB
Les termes GAB et DAB sont souvent utilisés pour parler d’un même appareil, mais ils ne désignent pas exactement la même chose.
Le distributeur automatique de billets, ou DAB, est principalement destiné au retrait d’espèces. Le GAB possède généralement des fonctions bancaires plus nombreuses.
Cette distinction est toutefois moins évidente avec les machines modernes. De nombreux appareils regroupent aujourd’hui plusieurs services sur un même terminal.
Les principaux avantages
Le premier avantage est la rapidité. Pour une opération simple, le client n’a pas besoin d’attendre à l’accueil d’une agence.
La disponibilité représente également un avantage important. De nombreux automates sont accessibles en dehors des heures normales d’ouverture des banques. Certains peuvent être disponibles jour et nuit, selon leur emplacement.
Cette solution apporte donc davantage d’autonomie. Une personne peut retirer de l’argent le soir, pendant le week-end ou lorsqu’une agence est fermée.
Les plafonds
Les retraits sont généralement soumis à des plafonds. Ces limites sont définies selon la carte bancaire et les conditions du contrat.
Un plafond peut concerner le montant maximum pouvant être retiré en une seule fois ou le montant total pouvant être retiré pendant une période déterminée.
Les conditions peuvent également changer lorsqu’un retrait est réalisé dans une autre banque. Il est donc préférable de vérifier ses plafonds avant de prévoir un retrait important.
Utiliser un autre réseau
Il est généralement possible d’utiliser sa carte sur un automate appartenant à une autre banque grâce à l’interbancarité.
Cependant, certains services peuvent être limités. Un retrait peut être autorisé alors que d’autres opérations restent réservées au réseau de la banque du client.
Des frais peuvent également être appliqués selon la carte et la convention bancaire. Les tarifs doivent donc être vérifiés avant d’effectuer régulièrement des retraits hors réseau.
Déposer des espèces
Certains automates permettent de déposer directement des espèces sur un compte. Le client doit s’identifier, sélectionner la fonction de dépôt et suivre les instructions affichées.
Les modèles récents peuvent compter automatiquement les billets et afficher la somme reconnue. Un justificatif peut être remis à la fin de l’opération.
Il est conseillé de conserver ce document jusqu’à ce que le dépôt apparaisse correctement sur le compte. Tous les automates ne permettent cependant pas de déposer des pièces ou des chèques.
La sécurité
La sécurité est essentielle lors de l’utilisation d’un automate. Avant de commencer, il est préférable de vérifier que le lecteur de carte et le clavier ne présentent aucune modification inhabituelle.
Lors de la saisie du code, il faut cacher le clavier avec la main. Il est également déconseillé d’accepter l’aide d’une personne inconnue.
En cas de comportement étrange de la machine, mieux vaut interrompre l’opération et contacter sa banque. Ces précautions simples peuvent réduire certains risques de fraude.
Carte retenue
Une carte peut parfois être conservée par l’appareil à cause d’un problème technique, d’un blocage ou de plusieurs erreurs de code.
Dans ce cas, il ne faut pas suivre les instructions d’un inconnu qui proposerait son aide. Si une agence se trouve à proximité et qu’elle est ouverte, le problème peut être signalé directement au personnel.
Lorsque l’agence est fermée, il faut contacter rapidement la banque par un moyen officiel. Une opposition peut être nécessaire selon la situation.
Pourquoi reste-t-il important ?
Même si les applications mobiles permettent aujourd’hui de réaliser de nombreuses opérations, l’accès aux espèces reste nécessaire dans certaines situations.
Le guichet automatique bancaire offre donc un complément pratique aux services numériques. Il permet de réaliser rapidement des opérations simples sans prendre rendez-vous avec un conseiller.
Les automates continuent également d’évoluer. Certains modèles proposent davantage de services et utilisent de nouvelles technologies pour améliorer la sécurité et simplifier l’expérience des clients.
Conclusion
Le guichet automatique bancaire occupe toujours une place importante dans les services financiers. Il permet principalement de retirer des espèces, mais peut également offrir d’autres fonctions selon la banque et le modèle utilisé.
Sa rapidité, son accessibilité et son autonomie en font un outil pratique au quotidien. Pour en profiter correctement, il reste important de connaître les plafonds, les éventuels frais et les règles de sécurité.
Les informations personnelles telles que l’âge, la taille, la famille, la fortune ou les réseaux sociaux ne sont pas pertinentes pour ce sujet, car le GAB désigne un équipement bancaire et non une personne.
FAQs
Q: Qu’est-ce qu’un guichet automatique bancaire ?
A: Un guichet automatique bancaire est un appareil qui permet d’effectuer certaines opérations, notamment retirer des espèces, consulter un compte ou réaliser des services simples.
Q: Peut-on utiliser un guichet automatique bancaire d’une autre banque ?
A: Oui, une carte peut généralement être utilisée sur un automate d’une autre banque, mais des frais ou certaines restrictions peuvent s’appliquer.
Q: Quels services propose un GAB ?
A: Un GAB peut permettre de retirer des espèces, consulter le solde, vérifier des opérations et, selon la banque, effectuer des dépôts ou d’autres services.
Q: Comment utiliser un guichet automatique bancaire en sécurité ?
A: Il faut protéger son code confidentiel, vérifier l’appareil avant utilisation et ne jamais accepter l’aide d’un inconnu.
Q: Que faire si le GAB garde ma carte ?
A: Contactez rapidement votre banque par un moyen officiel et faites opposition si nécessaire pour protéger votre compte.